
 English
 日本語
 中文(简体)
 한국어
 Русский
Đất bỏ hoang có thể chịu thuế 0,2%: Quốc hội thảo luận ngày 6/11
Dự luật sửa 3 luật thuế đề xuất thuế 0,2% với đất bỏ hoang, chậm đưa vào sử dụng, gấp gần 7 lần mức 0,03% đất ở trong hạn mức. Điều nhà đầu tư cần kiểm.
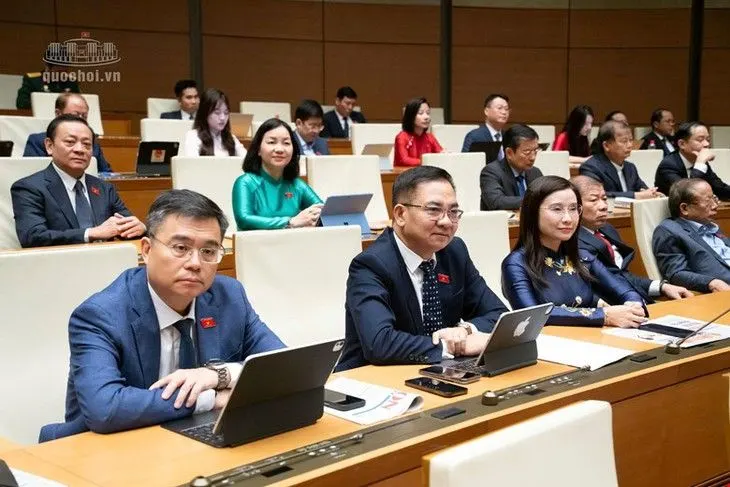
Đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng có thể chịu thuế sử dụng đất phi nông nghiệp 0,2%, không áp dụng hạn mức. Mức này gấp gần 7 lần thuế suất 0,03% đang áp cho đất ở trong hạn mức. Sáng 6/11/2026, Quốc hội thảo luận nội dung này trong dự án luật sửa đổi 3 luật thuế. Luật chưa được thông qua.
Nếu bạn đang giữ đất nền, đất dự án hoặc tài sản chưa khai thác, đây là chi phí nắm giữ cần đưa vào kế hoạch từ bây giờ.
Nội dung chính đang thảo luận
- Văn bản: dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Quốc hội khóa XVI thảo luận tại hội trường ngày 6/11/2026, kỳ họp thứ 2.
- Thuế suất đề xuất: 0,2% cho đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng, tính trên toàn bộ diện tích, không chia theo hạn mức.
- Thuế suất hiện hành để so sánh: đất ở trong hạn mức 0,03%; vượt không quá 3 lần hạn mức 0,07%; vượt trên 3 lần 0,15%; đất sử dụng không đúng mục đích hoặc chưa sử dụng theo quy định 0,15%; đất lấn, chiếm 0,2%.
- Ai xác định đất bỏ hoang: Bộ trưởng Tài chính Ngô Văn Tuấn cho biết định nghĩa đất bỏ hoang phải nằm trong pháp luật đất đai; cơ quan thuế thu thuế với đất thuộc diện chịu thuế. Việc xác định từng thửa sẽ dựa trên Cơ sở dữ liệu quốc gia về đất đai và dữ liệu dân cư.
- Định nghĩa trong dự thảo Luật Đất đai sửa đổi: đất bỏ hoang là đất đã được Nhà nước giao, cho thuê mà không đưa vào sử dụng liên tục trong một thời gian nhất định. Dự thảo chưa nêu mốc thời gian cụ thể.
Đại biểu đề nghị gì
- Chỉ đánh thuế phần thực sự bỏ hoang. Với thửa đất lớn hoặc dự án làm theo giai đoạn, phần đã sử dụng chịu thuế suất tương ứng, phần bỏ hoang mới chịu 0,2%.
- Loại trừ trường hợp bất khả kháng. Đất không thể sử dụng do thiên tai, dịch bệnh, biến đổi khí hậu, có xác nhận của UBND cấp xã, không nên bị xếp vào diện bỏ hoang.
- Có văn bản xác định trước khi thu. Chỉ áp 0,2% sau khi cơ quan đất đai ra văn bản xác định, thông báo và cho người sử dụng đất giải trình, vì nhiều dự án chậm do giải phóng mặt bằng, thủ tục hoặc điều chỉnh quy hoạch.
Điều nhà đầu tư và chủ nhà nên làm
Rà lại tài sản đang giữ
Liệt kê từng thửa đất, căn nhà đang đứng tên: mục đích sử dụng trên sổ, đã xây dựng hay chưa, đang ở, cho thuê hay để trống. Thửa đất nào chưa sử dụng nhiều năm là nhóm cần theo dõi đầu tiên khi luật và văn bản hướng dẫn được ban hành.
Tính chi phí nắm giữ theo kịch bản
Ví dụ tham khảo, giả định số thuế tính bằng thuế suất nhân giá trị đất theo giá nhà nước (cách tính cụ thể chờ văn bản chính thức): mảnh đất có giá tính thuế 2 tỷ đồng, nếu chịu 0,03% thì khoảng 600.000 đồng/năm; nếu chịu 0,2% thì khoảng 4 triệu đồng/năm. Con số không lớn với một thửa, nhưng cộng dồn khi giữ nhiều thửa trong nhiều năm. Bạn có thể đưa khoản này vào công cụ tính dòng tiền cùng lãi vay, phí quản lý và thời gian chờ.
Cân nhắc đưa tài sản vào khai thác
Với căn hộ, nhà phố đang để trống, cho thuê hoặc bán lại giúp tài sản có dòng tiền thay vì chỉ phát sinh chi phí. Xem thêm chi phí nắm giữ căn hộ cho thuê và thuế phí khi mua bán nhà đất.
Theo dõi bản luật cuối cùng
Thuế suất, đối tượng và thời điểm áp dụng có thể thay đổi khi Quốc hội biểu quyết. Phần định nghĩa đất bỏ hoang còn phụ thuộc Luật Đất đai sửa đổi. Trước khi quyết định bán, giữ hay mua thêm đất, hãy kiểm tra pháp lý và hỏi cơ quan thuế nơi có đất về trường hợp cụ thể.
HPR hỗ trợ bạn
Nếu bạn có căn hộ, nhà phố đang để trống, bạn có thể ký gửi cho HPR để tìm người thuê hoặc người mua. Bạn cũng có thể xem các căn đang được chủ nhà ký gửi để tham khảo giá thuê, giá bán cùng khu vực. Nhà đầu tư cần cân đối danh mục có thể xem thêm góc nhà đầu tư của HPR.
Bạn đang giữ đất hoặc căn nhà chưa khai thác? Gửi câu hỏi cho chuyên viên HPR để được hỗ trợ tính chi phí nắm giữ và phương án cho thuê, bán lại phù hợp.

Bài viết tổng hợp nội dung dự án luật đang được Quốc hội thảo luận; thuế suất, đối tượng và thời điểm áp dụng có thể thay đổi khi luật được thông qua. Bài không phải tư vấn thuế, pháp lý hay khuyến nghị đầu tư.